
বাড়ির মালিক হতে চাই
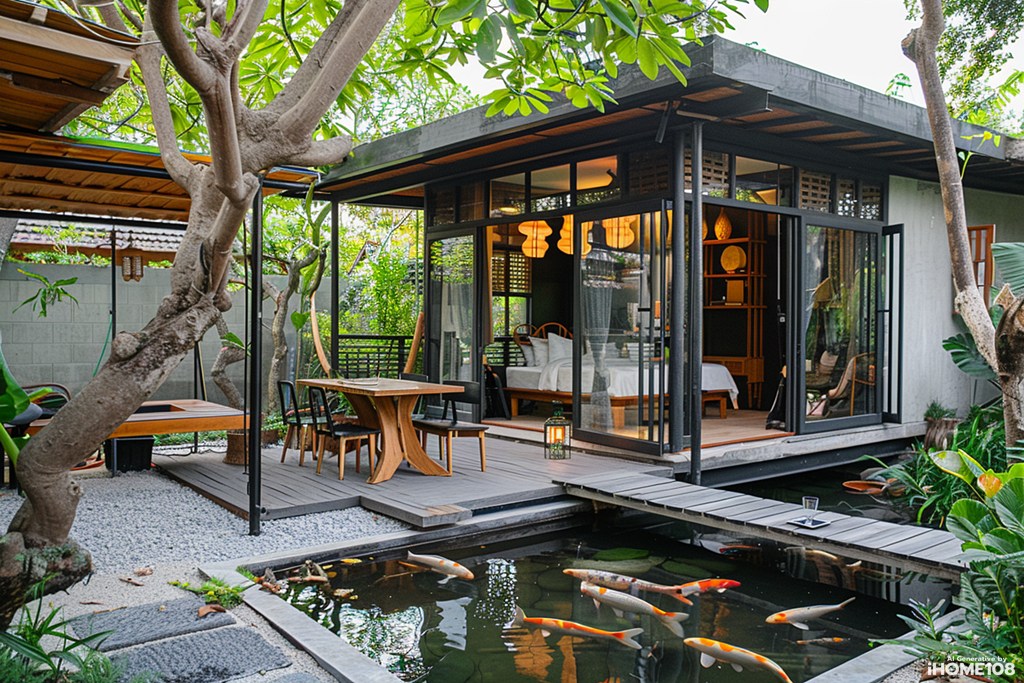
বাড়ি শুধু একটি স্থাপত্য নয়; এটি মানুষ জীবনের নিরাপত্তা, স্বাচ্ছন্দ্য এবং অর্জনের প্রতীক। প্রত্যেকেরই একটি স্বপ্ন থাকে—নিজস্ব বাড়ির মালিক হওয়া। বিশেষ করে কম বয়সে নিজের ঘর থাকা একদিকে স্বাধীনতার স্বীকৃতি, অন্যদিকে জীবনের দায়িত্বশীলতার প্রতিফলন। বাড়ি মানে শুধু দেয়াল ও ছাদ নয়, এটি আত্মমর্যাদা, আর্থিক স্থিতিশীলতা এবং দীর্ঘমেয়াদী বিনিয়োগের এক গুরুত্বপূর্ণ উপকরণ।
স্বপ্ন থেকে পরিকল্পনায়
বাড়ির মালিক হওয়ার প্রথম ধাপ হলো স্বপ্ন দেখার ক্ষমতা। বিশ্লেষক ও লেখক ব্রায়ান ট্রেসি তার বই “Goals!” এ বলেছেন, যে ব্যক্তি স্পষ্ট লক্ষ্য নির্ধারণ করে, সে লক্ষ্য অর্জনের পথ সহজভাবে খুঁজে পায়। তাই প্রথমে নিজের জন্য একটি বাস্তবসম্মত লক্ষ্য নির্ধারণ করা প্রয়োজন—আপনি কত বছরের মধ্যে বাড়ি কিনতে চান, বাজেট কত, কোথায় এবং কী ধরনের বাড়ি চান। স্বপ্ন যদি পরিষ্কার না থাকে, পরিকল্পনাও কখনো সফল হয় না।
আর্থিক প্রস্তুতি ও সঞ্চয় কৌশল
বাড়ি কেনা একটি বড় আর্থিক সিদ্ধান্ত। কম বয়সে এটি অর্জন করতে হলে সঞ্চয় ও বিনিয়োগের কৌশল মেনে চলা জরুরি। লেখক রবার্ট কিয়োসাকি তার বিখ্যাত বই “Rich Dad Poor Dad” এ উল্লেখ করেছেন, আর্থিক শিক্ষা ও সঠিক বিনিয়োগই মানুষকে সম্পদ অর্জনের পথে এগিয়ে নিয়ে যায়। তিনি বলেন, আয় বাড়ানো, বুদ্ধিমত্তার সঙ্গে খরচ কমানো এবং সম্পদের প্রতি সচেতন থাকা—এই তিনটি বিষয় বাড়ির মালিক হওয়ার জন্য অপরিহার্য। কম বয়সে নিজের বাড়ি পেতে হলে নিয়মিত সঞ্চয় এবং শেয়ার বা অন্যান্য স্থায়ী সম্পদে বিনিয়োগ শুরু করা অত্যন্ত কার্যকর।
পরিকল্পনা বাস্তবায়ন
একবার লক্ষ্য ও আর্থিক প্রস্তুতি ঠিক হলে পরবর্তী ধাপ হলো বাস্তবায়ন। বাড়ি কেনার ক্ষেত্রে বাজার সম্বন্ধে সচেতন হওয়া জরুরি। কোথায় বাড়ি কেনা সুবিধাজনক, কোন এলাকায় মূল্য বৃদ্ধি সম্ভাবনা বেশি, এসব বিষয়ে তথ্য সংগ্রহ করা প্রয়োজন। উল্লেখযোগ্য উদ্যোক্তা এলন মাস্কও তার জীবনে লক্ষ্য নির্ধারণের পর গবেষণা ও বাস্তবায়নের উপর গুরুত্ব দিয়েছেন। তিনি বলছেন, শুধু স্বপ্ন দেখলেই হবে না, বাস্তবের প্রতিটি ধাপ মনোযোগ দিয়ে সামলাতে হবে।
ধৈর্য ও মানসিক প্রস্তুতি
বাড়ির মালিক হওয়া সহজ নয়। এটি সময়সাপেক্ষ, ধৈর্য ও কঠোর পরিশ্রমের ফল। লেখক ও উদ্যোক্তা জিম রোহান বলেন, “Small daily disciplines lead to big success.” অর্থাৎ, প্রতিদিনের ছোট ছোট উদ্যোগই বড় লক্ষ্য অর্জনের পথে সহায়ক। কম বয়সে নিজের বাড়ি পেতে হলে ছোট ছোট সঞ্চয়, বাজেট নিয়ন্ত্রণ এবং বিনিয়োগের ধারা অব্যাহত রাখতে হবে।
সফল মানুষের উদাহরণ
বিশ্বখ্যাত ব্যক্তিত্বদের জীবনও আমাদের শিক্ষণীয় উদাহরণ। যেমন, ওয়ারেন বাফেট তার প্রথম বাড়ি কিনেছিলেন মাত্র ২৬ বছর বয়সে, এবং তিনি বাড়ি কেনার সময়ই সঞ্চয় ও বিনিয়োগের একটি সুসংগঠিত পরিকল্পনা মেনে চলেছিলেন। তাদের জীবন দেখায় যে পরিকল্পনা, সঞ্চয়, এবং লক্ষ্য অর্জনের দৃঢ় সংকল্প ছাড়া বাড়ির মালিক হওয়া অসম্ভব নয়।
নিজের বাড়ি হওয়ার জন্য কার্যকর কৌশল
১. পাঁচ বছর পরিকল্পনা ও সঞ্চয়
-
ধরুন, আপনার ৫ বছর পর একটি নির্দিষ্ট বাড়ি কেনার লক্ষ্য আছে। এখনই হিসাব করুন—সেই সময় কত টাকা লাগবে।
-
৫ বছরের জন্য মাসে কত সঞ্চয় করতে হবে তা নির্ধারণ করুন। উদাহরণস্বরূপ, যদি ৫ বছরে ২০ লাখ টাকা প্রয়োজন হয়, মাসে ৩৩,৩৩৩ টাকা সঞ্চয় করলে মোট ২০ লাখ হবে।
-
ব্যাংক বা অন্যান্য নিরাপদ বিনিয়োগে রাখলে সুদের মাধ্যমে সঞ্চয় আরও বৃদ্ধি পাবে।
-
লক্ষ্য: ৫ বছরে নিজের সঞ্চয় দিয়ে বাড়ির ডাউনপেমেন্ট তৈরি করা এবং বাকিটা ব্যাংক লোনে নিতে পারা।
২. অপ্রয়োজনীয় সম্পদ বিক্রি বা বন্ধক ব্যবহার
-
আপনি যা ব্যবহার করছেন না এমন জিনিস বা সম্পদ বিক্রি করতে পারেন।
-
বিক্রির অর্থ ডাউনপেমেন্টের জন্য ব্যবহার করুন।
-
যদি সঞ্চয় পর্যাপ্ত না হয়, কিছু সম্পদ ব্যাংকে বন্ধক রেখে লোনের ডাউনপেমেন্ট হিসেবে ব্যবহার করতে পারেন।
-
উদাহরণ: অতিরিক্ত গাড়ি, ভ্যান, জমি বা যেকোনো মূল্যবান জিনিস যা ব্যবহার কম হয়।
৩. ভাড়ার সমান কিস্তিতে বাড়ি কেনা
-
ধরুন, আপনি মাসে ৩০,০০০ টাকা বাড়ি ভাড়া দিচ্ছেন।
-
এমন একটি লোন পরিকল্পনা খুঁজুন যেখানে মাসিক কিস্তি ঠিক আপনার ভাড়ার সমান।
-
এই কৌশলে, বর্তমানে ভাড়া দিয়ে যা খরচ হয়, সেটি নিজের বাড়িতে বিনিয়োগে পরিণত হয়।
-
দীর্ঘমেয়াদে, ভাড়া দেওয়া বন্ধ হয়ে যায় এবং সম্পূর্ণ নিজের বাড়ি হয়ে যায়।
৪. ছোট লিভিং খরচ ও সঞ্চয় বৃদ্ধি
-
কম বয়সে বাড়ি কেনার জন্য মাসিক খরচ কমানো জরুরি।
-
অপ্রয়োজনীয় খরচ, বিলাসিতা ও অযথা খরচ এড়িয়ে সঞ্চয় বাড়ান।
-
এই সঞ্চয়কে সিস্টেমেটিকভাবে জমা বা বিনিয়োগ করুন।
৫. বন্ধক, লিজ বা আংশিক মালিকানার বিকল্প
-
যদি সম্পূর্ণ লোন নেওয়া কঠিন হয়, আংশিক মালিকানা বা লিজ অপশন খুঁজুন।
-
প্রথমে ডাউনপেমেন্ট দিয়ে অংশিক মালিক হয়ে যান, পরবর্তীতে কিস্তিতে সম্পূর্ণ মালিকানা অর্জন করুন।
-
অনেক নতুন প্রজেক্টে এমন বিকল্প থাকে, যা তরুণদের জন্য উপযুক্ত।
৬. সম্পদ ও আয় বৃদ্ধির কৌশল
-
বাড়ি কেনার লক্ষ্য দ্রুত অর্জনের জন্য আয় বাড়ানো দরকার।
-
পার্টটাইম, ফ্রিল্যান্সিং বা নতুন ব্যবসার মাধ্যমে অতিরিক্ত আয় করুন।
-
এই অতিরিক্ত অর্থ সরাসরি বাড়ি ফান্ডে ব্যবহার করুন।
বাড়ির মালিক হওয়া শুধু আর্থিক অর্জন নয়, এটি মানুষের আত্মনির্ভরতা, নিরাপত্তা ও জীবন মানের প্রতীক। কম বয়সে নিজের একটি বাড়ি পেতে হলে প্রয়োজন স্পষ্ট লক্ষ্য, আর্থিক সচেতনতা, পরিকল্পনা বাস্তবায়ন এবং ধৈর্য। বিখ্যাত লেখক ও উদ্যোক্তাদের শিক্ষা আমাদের দেখায়, সঠিক দৃষ্টিভঙ্গি ও নিয়মিত প্রচেষ্টার মাধ্যমে এই স্বপ্নকে বাস্তবে রূপ দেওয়া সম্ভব। তাই স্বপ্ন দেখুন, পরিকল্পনা করুন এবং সেই স্বপ্নের দিকে দৃঢ় পায়ে এগিয়ে যান—একদিন অবশ্যই আপনার নামের সাথে নিজের একটি ঘরের ঠিকানা জড়িত হবে।