
ESCROW এসক্রো প্রসঙ্গে
শুরু থেকে বাংলাদেশে ই-কমার্স নিয়ে কিছু প্রতারণার অভিযোগ আসছে। যদিও ই-কমার্স অল্প কিছু প্রতারণা হয়। আর বাংলাদেশে দুষ্টু লোকেরা যেখানে সুযোগ পায় সেখানেই প্রতারণা করে। সেজন্য ২০১৭ সালে ডিজিটাল কমার্স পলিসি প্রনয়নের সময় ই-ক্যাব থেকে ESCROW সেবা চালুর প্রস্তাব দেয়া হয়। পরে ২৭ নভেম্বর ২০১৯ প্রধানমন্ত্রীর কার্যালয়ে প্রাইভেট সেক্টর ডেভলপমেন্ট কমিটির সভায় ESCROW চালুর জন্য বাংলাদেশ ব্যাংকসহ সংশ্লিষ্ঠ পক্ষকে নির্দেশনা দেয়া হয়। ২০২০ সালের ২৫ ফ্রেব্রয়ারী বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেম বিভাগের সভায় ESCROW বাস্তবায়নের নীতিগত সিদ্ধান্ত গৃহিত হয়। ২০২১ সালের ১৫ মার্চ বাংলাদেশ ব্যাংক আইটি, ই-কমার্স, ব্যাংকিং, কার্ড, এমএফএস ও সরকারী দপ্তরের প্রায় ৩০ জন প্রতিনিধি নিয়ে একটি সভা আহবান করে। সেদিনই বাংলাদেশ ব্যাংক ১২ সদস্যের কমিটি গঠন করে।
২৪ জুন-2020 কতিপয় ই-কমার্স প্রতিষ্ঠান নিয়ে জটিলতার অবসানে বাণিজ্য মন্ত্রণালয় এক সভা আহবান করলে সেখানে বাংলাদেশ ব্যাংক দ্রুত স্ক্রো বাস্তবায়নের কথা বললে এ ব্যাপারে সকলে একমত পোষন করেন। ২৭ জন বাংলাদেশ ব্যাংক ও ই-ক্যাব যৌথসভার মাধ্যমে স্ক্রো সেবার কৌশলগত বিভিন্ন বিষয়ে আলোচনা শুরু করে। এরি মধ্যে বাংলাদেশ ব্যাংককে কৌশলগত বিষয়ে পরামর্শ দিতে ই-ক্যাব ১২ সদস্যের ১টি পরামর্শক কমিটি গঠন করে। একই দিন ই-ক্যাবের পক্ষ থেকে একটি লাইভ অনুষ্ঠান আয়োজনের মাধ্যমে সকলকে স্ক্রো সেবা সম্পর্কে বিস্তারিত জানানো হয়। ইতোমধ্যে এটুআই এর একশপ যেভাবে সীমিত পরিসরে একটি ESCROW পাইলটিং করছে অনুরুপ ডিজিটাল কোরবানি হাটেও করার ব্যাপারে প্রাথমিক সিদ্ধান্তগৃহিত হয়।
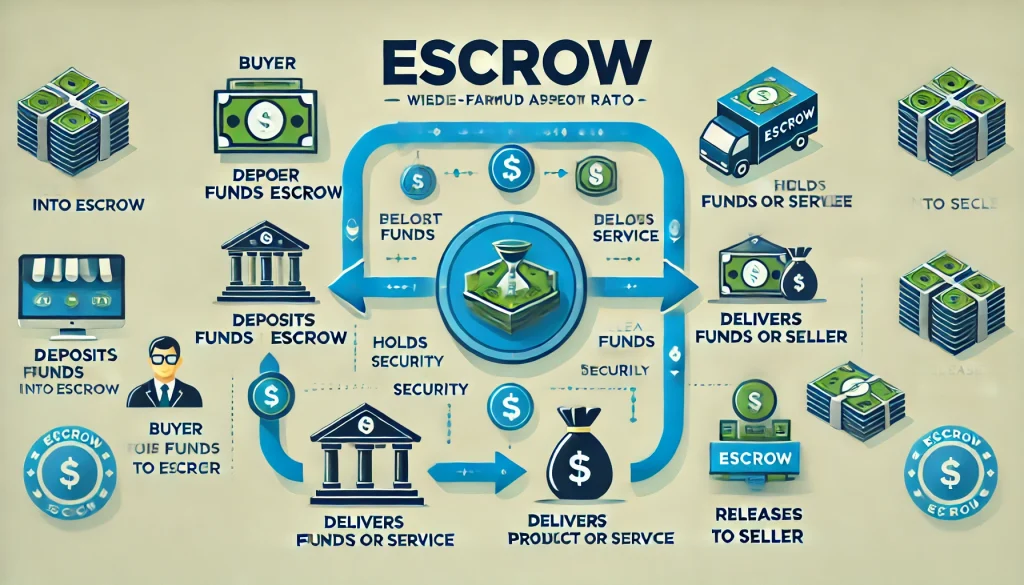
কিভাবে কাজ ESCROW?
এটা মূলত অনলাইন পেমেন্ট গেটওয়ে বা অনলাইন পেমেন্ট প্রসেসর বা পেসেন্ট এগ্রিগেটর যেভাবে কাজ করে তার অনুরুপ। ক্রেতা যখন অনলাইনে কার্ড দিয়ে পেমেন্ট গেটওয়ের মাধ্যমে টাকা দেয়। সেটা সরাসরি মার্চেন্ট এর কাছে যায়না। যায় ওপিজি’র কাছে। ওপিজি দিলে টাকা পায় মার্চেন্ট। মাঝখানে এক/দুই দিন টাকাটা কিন্তু গেটওয়েতে থাকে। ঠিক তেমনি ভাবে ESCROW.
- সর্বশেষ বাংলাদেশ ব্যাংক ২০২৩ সালে ESCROW নীতিমালা ঘোষণা করে যা একদিকে ইতিবাচক হলেও। যেহেতু দৃশ্যত কোনো ESCROW তৈরী হয়নি বা সিস্টেম তৈরী করা হয়নি বা প্লাটফর্ম তৈরী করা হয়নি সেজন্য এটি বাস্তবায়নযোগ্য নয়।
- ESCROW সিস্টেম না দিয়ে ম্যানুয়েল ESCROW করার যে পরামর্শ বা প্রক্রিয়া রয়েছে সেটি বাস্তবায়ন যোগ্য নয়। তার প্রমাণ হলো এটি কোথাও বাস্তবায়ন করা যাচ্ছে না।
- তবে যতদিন পর্যন্ত প্রকৃত ESCROW সিস্টেম উন্নয়ন করা না হবে ততদিন পর্যন্ত বিতর্কিত প্রতিষ্ঠানের জন্য এসক্রো সেবা চালু থাকতে পারে এক্ষেত্রে কুরিয়ার কোম্পানীর সেবা অটোমোশন করা থাকলে ওটিপি দিয়ে পণ্য ডেলিভারীর বিষয়টা যাচাই করা হলে ওটিপি রিপোর্টকে ক্রেতার সম্মতি হিসেবে বিবেচনা করে তাদের জন্য প্রয়োগ করা যেতে পারে। বিষয়টি হতে পারে এমন।
- ক) যেসব প্রতিষ্ঠানের বিরুদ্ধে টাকা নিয়ে পণ্য না দেয়ার উল্লেখযোগ্য সংখ্যক অভিযোগ রয়েছে। ৪% এর বেশী। তাদের জন্য এটা প্রযোজ্য হবে।
- খ) শুধুমাত্র ৫ হাজার টাকা বেশী পণ্যের ক্ষেত্রেও হতে পারে।
- গ) শুধুমাত্র অনলাইন পেমেন্ট ডেলিভারীর ক্ষেত্রে হতে পারে। সিওডির ক্ষেত্রে প্রযোজ্য নয়।
- ঘ) আরো সহজ করার জন্য ক্রেতার জন্য এটি অপশনাল রাখা যেতে পারে। পেমেন্ট করার সময় তিনি ঠিক করবেন তিনি এসক্রো চান নাকি চান না।
- তবে এই সমস্যার সমাধান হলো ESCROW নীতি শিথিল সহজ ও ঐচ্ছিক করা, এর প্রযোজ্যক্ষেত্র ঠিক করা এবং মূল প্লাটফর্ম তৈরী করে প্রচলিত সিস্টেমগুলোর সাথে একীভূত করা।